
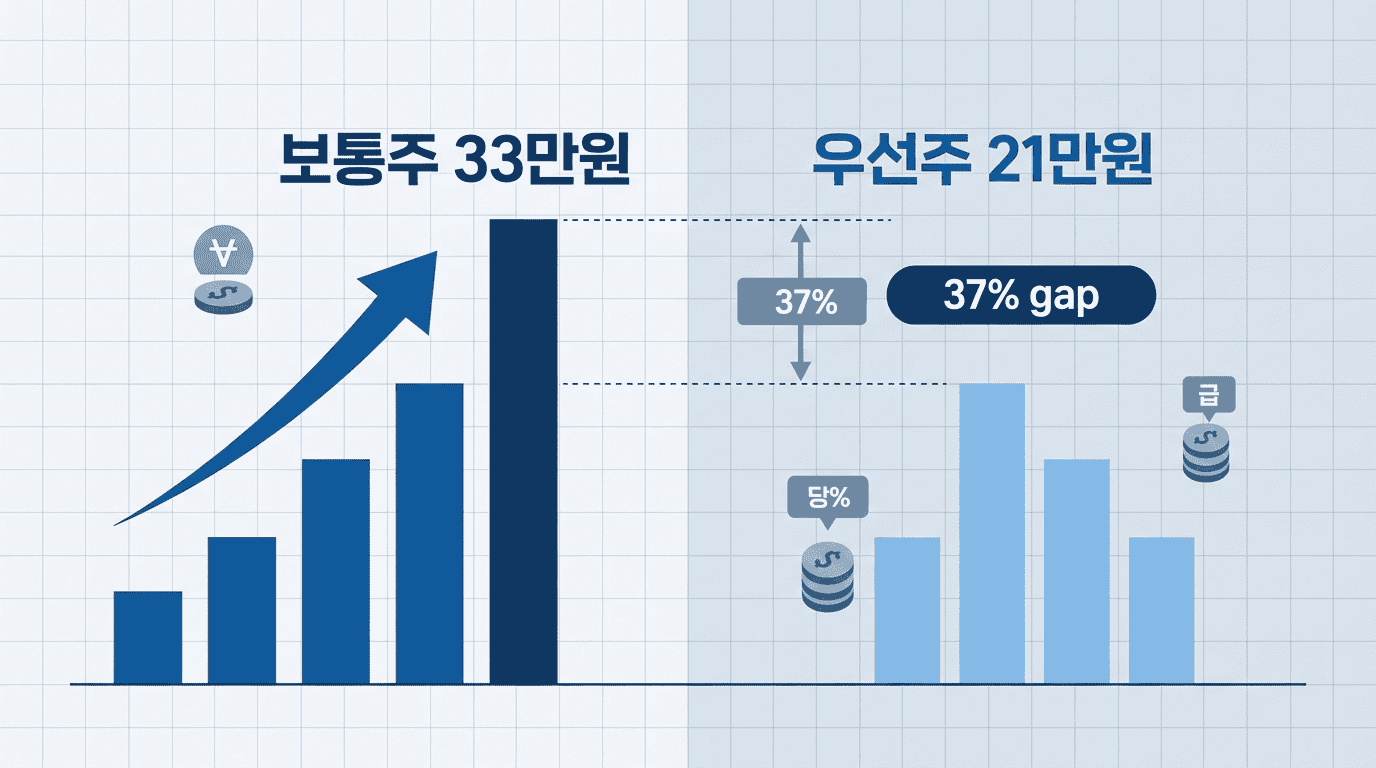
보통주와 우선주, 가격 격차가 점점 벌어지고 있다
삼성전자를 예로 들면, 보통주는 33만원대인 반면 우선주는 21만원 수준이다. 주식시장이 상승하면서 오히려 두 주식 간 가격 차이는 더 커지고 있어 투자자들의 관심이 우선주로 옮겨가고 있다.
올해 들어 격차 더욱 벌어져
삼성전자의 경우, 연초에는 보통주와 우선주의 가격 차이가 26% 정도였으나 최근에는 37%를 넘어섰다. 보통주는 170% 이상 올랐지만 우선주는 130% 정도 상승하는 데 그쳤다. 보통주 종가가 35만원을 넘는 동안 우선주는 22만원 수준에 머물렀다.
현대차와 엘지전자도 상황은 비슷
현대차 우선주들의 가격 차이는 연초 30% 정도에서 최근 60%를 넘어섰다. 보통주가 130% 넘게 오르는 동안 우선주는 20~30%대 상승에 머물렀기 때문이다.
두산과 엘지전자도 마찬가지다. 두산 우선주의 할인 폭은 40%에서 70%로, 엘지전자 우선주도 40%대 후반에서 60%대 후반으로 늘어났다. 예전에는 보통주가 오르면 우선주도 따라 올랐지만, 요즘은 양상이 달라졌다.
왜 우선주만 소외되었을까
전문가들은 상장지수펀드 시장이 커진 것을 주요 원인으로 본다. 코스피200이나 해외 지수를 따라가는 상장지수펀드 자금이 대형 보통주로 몰리면서 우선주에는 상대적으로 돈이 들어오지 않았다는 설명이다.
실제로 대부분의 지수와 상장지수펀드는 보통주 위주로 구성되어 있어서, 시장에 돈이 몰릴수록 보통주가 더 많은 혜택을 받는다.
수요 차이도 뚜렷하다. 올해 개인투자자들은 삼성전자 보통주를 30조원 이상 순매수했지만, 우선주 순매수는 1조원 정도에 그쳤다. 증권사들도 보통주 매수 규모가 우선주보다 훨씬 컸다.
최근 주식시장이 배당보다는 시세차익 중심으로 움직이는 점도 영향을 미쳤다. 급등장에서는 투자자들이 의결권이나 배당보다 단기 상승 가능성이 큰 종목에 집중하는 경향이 있기 때문이다.
우선주는 무엇인가
우선주는 일부 권리를 먼저 인정받는 대신 의결권을 포기한 주식이다. 가장 큰 특징은 배당으로, 대부분 보통주보다 더 많은 배당을 받도록 설계되어 있다.
또한 회사가 문을 닫을 경우 채권자에게 돈을 다 갚은 뒤 남은 재산을 나눌 때 보통주보다 먼저 받을 권리가 있다. 하지만 주주총회에서 의결권을 행사할 수 없다는 점은 단점이다. 경영에 영향을 줄 수 있는 권리가 없는 대신 배당과 재산권 측면에서 우대받는 구조다.
고점 부담 느낀다면 우선주도 선택지
시장에서는 현재와 같은 가격 차이 확대가 오히려 우선주의 투자 매력을 높이고 있다는 평가도 나온다. 우선주는 원래 의결권이 없어서 일정 수준 할인되어 거래되지만, 최근처럼 할인 폭이 급격히 커지면 기업 가치나 실적보다 수요와 공급이 가격을 결정하고 있다는 해석이 가능하다.
실제로 과거에도 보통주와 우선주의 가격 차이가 지나치게 벌어진 뒤에는 우선주로 자금이 이동하며 격차가 줄어드는 사례가 반복되었다.
“대형 기술주와 자동차주의 실적 전망이 여전히 좋은 상황에서 우선주는 높은 배당수익률과 할인 매력을 동시에 갖고 있다. 보통주 추가 매수가 부담스러운 투자자라면 우선주가 대안이 될 수 있다.”
다만 우선주는 거래량이 적고 유동성이 낮은 경우가 많아 가격 변동이 커질 수 있는 만큼, 단순히 할인율만 보고 투자하기보다는 기업의 실적과 배당 정책까지 함께 살펴볼 필요가 있다는 조언도 나온다.